预见2024 中国家纺行业市场规模、竞争格局与发展前景预测——合成纤维销售驱动新增长
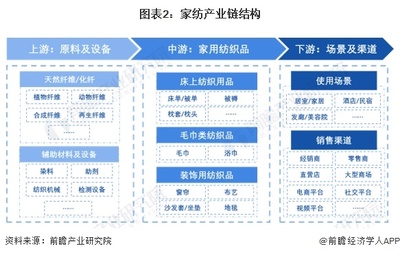
中国家纺行业作为纺织产业的重要组成部分,近年来在消费升级、城镇化进程加快以及家居环境改善需求的推动下,保持了稳健的发展态势。展望2024年,行业市场规模有望进一步扩大,逼近3000亿元大关。本文将围绕市场规模、竞争格局、合成纤维销售特点以及未来发展前景展开分析。
一、市场规模:稳步扩张,2024年剑指3000亿元
根据历史数据及行业增长趋势,中国家纺市场规模从2019年的约2200亿元增长至2023年的约2700亿元,年均复合增长率约为5.5%。预计2024年,在宏观经济温和复苏、房地产后周期效应以及存量房翻新需求的支撑下,市场规模将达到约2900亿元,同比增长约7.4%,距离3000亿元仅一步之遥。其中,床上用品、毛巾、布艺等细分品类贡献主要增量,而合成纤维类家纺产品因性价比高、易打理、功能性强的特点,销售占比持续提升。
二、竞争格局:多层级分化,头部品牌优势强化
当前家纺行业竞争格局呈现“头部集中、腰部混战、长尾众多”的特点。第一梯队以罗莱生活、水星家纺、富安娜、梦洁股份等全国性品牌为代表,凭借完善的渠道网络、品牌影响力和产品研发能力,占据约20%-25%的市场份额,且份额逐年微增。第二梯队为区域性品牌及新兴互联网家纺品牌,如网易严选、大朴等,依靠性价比和线上营销抢占细分市场。第三梯队为大量中小型制造企业及白牌厂商,以代工和低价竞争为主,利润空间较薄。
值得注意的是,合成纤维家纺领域竞争尤为激烈。由于合成纤维(如聚酯纤维、锦纶、腈纶等)原料成本相对低廉、生产工艺成熟,大量中小企业涌入该赛道,导致产品同质化严重。但头部企业正通过功能化、绿色化、品牌化策略建立壁垒,例如开发吸湿排汗、抗菌防螨、凉感暖感等差别化纤维家纺,从而在竞争中脱颖而出。
三、合成纤维销售:量增价稳,功能性与环保性成卖点
合成纤维是中国家纺行业最重要的原料之一,约占家纺纤维总用量的60%以上。2023年,家纺用合成纤维销量约为1200万吨,预计2024年将增长至1280万吨左右,同比增长约6.7%。销售特点如下:
- 性价比优势明显:相比天然纤维(棉、麻、丝、毛),合成纤维价格更低且供应稳定,在经济下行期更受消费者青睐。
- 功能性推动溢价:通过改性技术,合成纤维可具备抗静电、阻燃、远红外发热、抗菌等特性,满足健康睡眠、智能家居等新场景需求,带动中高端产品销售。
- 线上渠道销售活跃:直播电商、社交团购等新模式加速了合成纤维家纺的流通,尤其在中低线城市和年轻消费群体中渗透率快速提升。
- 环保压力与循环再生:再生聚酯纤维(rPET)家纺产品逐渐兴起,尽管成本略高,但契合可持续消费理念,成为头部品牌差异化竞争的新方向。
四、发展前景:机遇与挑战并存,未来增长可期
展望2024年及以后,中国家纺行业将呈现以下趋势:
- 内需市场持续释放:结婚登记人数回升、三孩政策配套家居需求、租房市场品质化改造等,将带来新增量。
- 智能家纺兴起:温控被、助眠枕、抗菌床垫保护罩等产品融合合成纤维与电子元件,开拓高附加值市场。
- 绿色低碳转型:生物基合成纤维(如PLA纤维)、可降解纤维的研发应用,将重塑行业供应链。
- 出口稳中提质:尽管国际贸易存在不确定性,但合成纤维家纺因成本优势,在欧美、东南亚市场仍具竞争力。
行业面临原料价格波动、劳动力成本上升、消费者对天然纤维偏好回流等挑战。企业需加强产品创新、渠道融合和品牌建设,尤其要在合成纤维的功能化和环保化上建立核心优势。
2024年中国家纺行业市场规模有望冲击3000亿元,合成纤维销售将继续发挥支柱作用。竞争格局将加速向头部集中,而具备技术、品牌与渠道优势的企业将引领行业迈向高质量发展新阶段。
如若转载,请注明出处:http://www.symscmc.com/product/53.html
更新时间:2026-10-30 11:39:59